Má notícia para quem usa o cartão RecargaPay Mastercard Platinum! A instituição está comunicando aos clientes duas mudanças relevantes nos seus benefícios, que entram em vigor em junho.
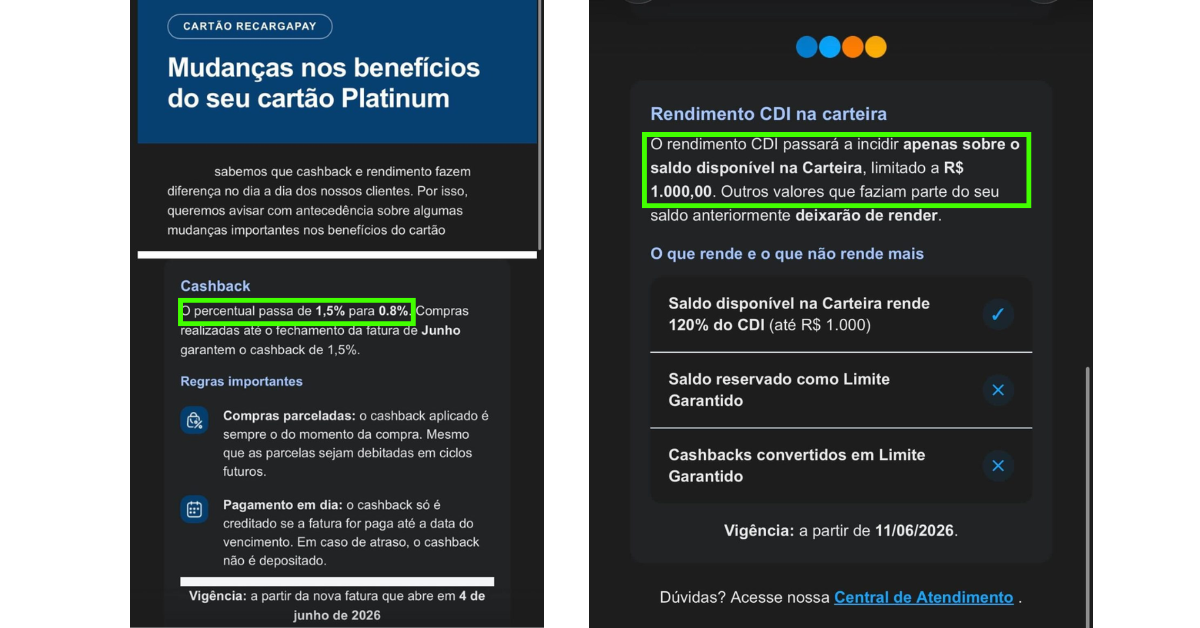
O cashback do cartão Platinum cai de 1,5% para 0,8% nas compras — uma redução de quase metade do retorno atual. Assim, prejudicando quem conta com o seu dinheiro de volta.
Além disso, o rendimento de 120% do CDI na conta digital passa a ser válido apenas para os primeiros R$ 1.000 mantidos na carteira. Valores acima desse limite não terão nenhum rendimento.
Desse modo, as alterações impactam diretamente os usuários que usavam o cartão de crédito e o app RecargaPay para maximizar o retorno financeiro. Saiba mais a seguir!
Mudanças no RecargaPay Platinum: que muda na prática:
Para o cartão RecargaPayPlatinum, a redução é direta: quem gastava R$ 2.000 por mês, por exemplo, recebia R$ 30 em cashback. Com a nova alíquota, esse retorno cai para R$ 16.
No rendimento da conta, o impacto depende do saldo mantido. Quem guardava R$ 5.000 na carteira para aproveitar os 120% do CDI, por exemplo, agora só terá essa rentabilidade sobre R$ 1.000.
O restante fica parado sem qualquer rendimento — o que, em termos práticos, torna a conta pouco competitiva para quem acumulava valores maiores. Veja o comunicado aos clientes:
Detalhes das mudanças
-
Cashback do cartão Platinum: redução de 1,5% para 0,8%;
-
Rendimento 120% do CDI: limitado aos primeiros R$ 1.000 do saldo;
-
Saldo acima de R$ 1.000: sem rendimento;
-
Vigência: a partir de junho de 2026.
Vale a pena continuar usando?
As mudanças reforçam uma tendência que vem se consolidando nas fintechs: a redução gradual de benefícios que tornaram essas plataformas atrativas nos últimos anos.
RecargaPay não é o único caso. Várias carteiras digitais revisaram cashbacks e rentabilidades em um cenário de custos financeiros mais elevados.
Para quem usava o RecargaPay como ferramenta de otimização financeira, o momento é de reavaliação. Um cashback de 0,8% ainda tem algum valor, mas está longe de ser diferencial competitivo. E manter saldo parado sem rendimento acima de R$ 1.000 deixa de fazer sentido.
Se o cartão fazia parte da sua estratégia de acúmulo de pontos ou cashback, vale comparar com outras alternativas disponíveis antes de junho para saber qual é a opção ideal para você.
Fique por dentro das últimas novidades do mercado de Milhas e Pontos de Cartões de Crédito aqui no Cartão Alta Renda.